Tarif d’une maison à construire : de 180 000 à 300 000 € pour 120 m², hors terrain
Publié par : Élise de Montenac — Rédactrice spécialisée en immobilier
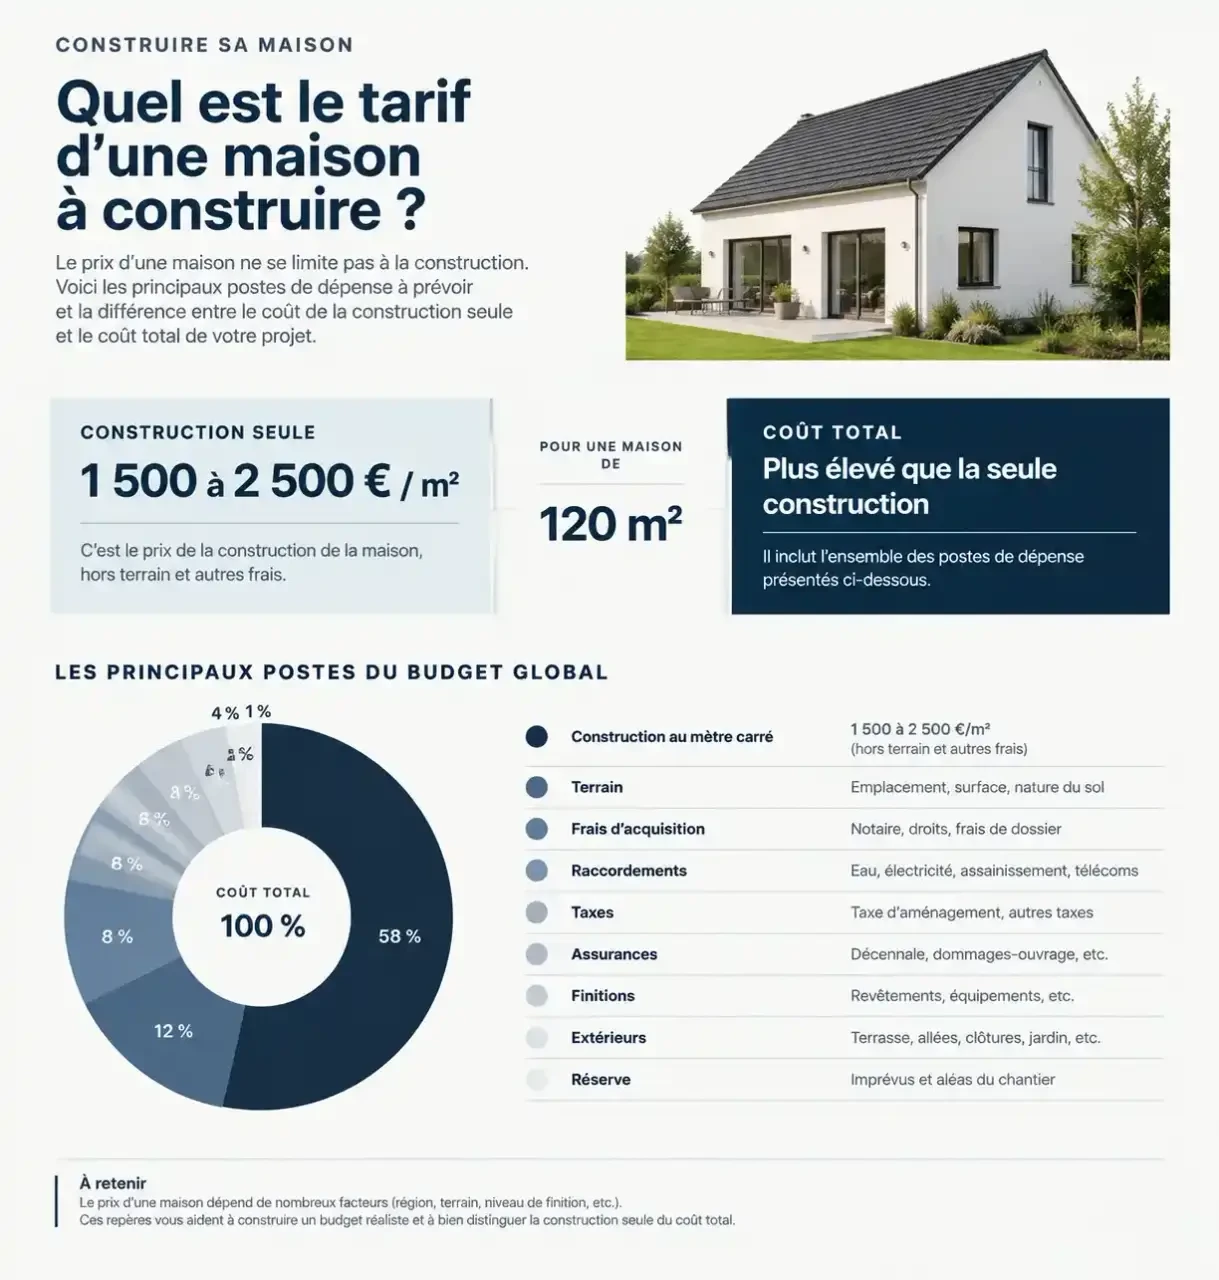
Pour une maison de 120 m², le Crédit Agricole indique en 2026 un coût de construction de 180 000 à 300 000 €, hors terrain, soit 1 500 à 2 500 €/m². Ce repère permet de commencer son budget, mais pas de connaître le montant nécessaire pour emménager : terrain, raccordements, taxes et finitions peuvent s’ajouter selon le contrat.
Le tarif d’une maison à construire dépend donc autant de sa superficie que du contenu précis du devis. Voici les repères à retenir et les vérifications qui évitent de confondre prix annoncé et coût global.
Un prix au mètre carré n’est utile qu’avec son périmètre
La fourchette de 1 500 à 2 500 €/m² publiée par le Crédit Agricole constitue une base d’estimation, pas un barème garanti. Les prestations, la région et le type de construction expliquent une partie de l’écart. Les projets complexes ou haut de gamme peuvent dépasser cette enveloppe.
En appliquant cette même fourchette à différentes surfaces, on obtient les simulations suivantes. Elles concernent la construction seule, hors terrain et dépenses périphériques non comprises au devis. Le caractère TTC doit être confirmé dans chaque proposition commerciale.
| Surface habitable | Hypothèse à 1 500 €/m² | Hypothèse à 2 500 €/m² |
|---|---|---|
| 90 m² | 135 000 € | 225 000 € |
| 110 m² | 165 000 € | 275 000 € |
| 120 m² | 180 000 € | 300 000 € |
| 150 m² | 225 000 € | 375 000 € |
Ce calcul reste linéaire, alors qu’un devis réel ne l’est pas toujours : certains équipements et frais varient peu avec la surface. Vérifiez aussi la surface utilisée. Un garage ne se chiffre pas comme une pièce habitable, et surface habitable et surface de plancher ne sont pas interchangeables.
Les prix d’appel méritent une lecture attentive. Maisons MCA évoque ainsi 1 000 €/m² pour des maisons simples dont certaines finitions peuvent être exclues. Un tarif bas ne devient comparable à un autre qu’après examen de la notice descriptive.
Le plan et le terrain peuvent changer toute l’équation
La forme compte autant que le matériau
Une maison compacte, avec une toiture simple et peu de décrochés, facilite généralement la maîtrise du budget. Un plan en L ou en T, de grandes ouvertures, une cave ou des façades spécifiques ajoutent des ouvrages. Le plain-pied demande davantage d’emprise au sol ; l’étage nécessite notamment un escalier et un plancher intermédiaire. Aucun n’est systématiquement moins cher.
Un modèle de catalogue fonctionne comme un moule : sa répétition permet de standardiser des dimensions, des assemblages et des commandes. Mais l’économie peut disparaître si le terrain oblige à modifier fortement ce modèle. Avant de payer pour adapter la parcelle à une maison, demandez le chiffrage inverse : une implantation et un plan adaptés naturellement au terrain peuvent éviter des terrassements ou des soutènements coûteux.
Les matériaux ne suffisent pas non plus à établir un classement. Maisons MCA annonce 1 500 à 2 500 €/m² pour une maison contemporaine et 1 800 à 2 500 €/m² pour une ossature bois. Ces repères, dont la date et les prestations doivent être confirmées, ne démontrent pas qu’un mode constructif sera toujours plus cher qu’un autre.
Les contraintes locales doivent entrer tôt dans le devis
La pente, la nature du sol, l’accès des engins et la distance aux réseaux peuvent modifier les fondations, les terrassements ou la logistique. La région influence également les tarifs de main-d’œuvre et l’approvisionnement. Un devis établi sans connaissance précise de la parcelle reste donc fragile.
Les exigences de la RE 2020 interviennent aussi dans la conception, l’isolation, le confort d’été et les équipements. Pompe à chaleur ou plancher chauffant doivent être évalués dans un ensemble cohérent, et non comme des options isolées. Comparez l’investissement, l’entretien et les consommations prévisionnelles sans supposer qu’un surcoût sera automatiquement rentabilisé.
Les dépenses à ajouter pour passer de la maison au projet complet
« Hors terrain » signifie que le foncier reste à financer, mais ce n’est pas la seule exclusion possible. Même l’expression « clé en main » ne garantit pas un contenu identique d’un professionnel à l’autre. Seuls les documents contractuels précisent ce qui sera effectivement livré.
- Terrain et acquisition : prix de la parcelle, frais d’acte et éventuels frais d’intermédiaire.
- Études et préparation : études de sol, relevés, terrassements particuliers ou adaptation des fondations, selon les prestations incluses.
- Réseaux : viabilisation, branchements, raccordements et assainissement adapté à la parcelle.
- Taxes et assurances : taxe d’aménagement, éventuelles participations applicables et assurance dommages-ouvrage.
- Finitions : peintures, sols de certaines pièces, cuisine, rangements ou équipements laissés à votre charge.
- Extérieurs : accès, évacuation des terres, terrasse, clôtures et aménagement du jardin.
- Financement : frais de dossier, garantie du prêt, assurance emprunteur et éventuels intérêts intercalaires.
Ces postes ne s’ajoutent pas tous systématiquement : certains figurent déjà dans le prix contractuel. L’objectif est d’éviter les oublis comme les doubles comptes. Demandez un montant ou une provision justifiée pour chaque dépense restant à votre charge.
Les taxes dépendent notamment de la localisation et des caractéristiques du projet. Leur estimation doit être vérifiée auprès des services compétents. Faites également chiffrer l’assurance dommages-ouvrage avant de boucler le financement, plutôt que d’appliquer un pourcentage générique.
Comparer les professionnels et fixer une enveloppe réaliste
Le bon comparatif ne consiste pas à opposer uniquement des prix au mètre carré. Un constructeur, un architecte et des artisans n’assurent pas nécessairement les mêmes missions ni les mêmes engagements. Une autoconstruction ne peut pas davantage être comparée à une prestation complète sans valoriser le temps, les achats, la coordination et les risques assumés.
Avec un constructeur, examinez le cadre du contrat de construction de maison individuelle, les garanties, la notice descriptive et les travaux réservés. Avec un architecte ou un maître d’œuvre, distinguez les honoraires des marchés de travaux. En contractant directement avec des artisans, précisez qui coordonne les interventions et les interfaces techniques.
- Définissez un programme commun : surface habitable, pièces, garage, équipements et niveau de finition.
- Transmettez les mêmes informations : localisation, documents du terrain, contraintes connues et études déjà réalisées.
- Demandez des montants détaillés : prix TTC, inclusions, exclusions, validité de l’offre et éventuelles modalités de révision.
- Ajoutez les dépenses périphériques : acquisition, réseaux, taxes, assurances, financement et travaux à votre charge.
- Conservez une réserve distincte : son montant doit refléter les incertitudes encore présentes, notamment sur le terrain.
La formule à retenir est simple : budget global = terrain et acquisition + construction + frais périphériques + réserve. Vérifiez ensuite les aides et prêts éventuellement accessibles selon votre situation, sans les déduire avant confirmation de votre éligibilité.
Pour réduire l’enveloppe, faites chiffrer séparément les variantes : plan plus compact, surface ajustée, prestations simplifiées ou extérieurs différés. Vous pourrez ainsi arbitrer sur des économies réelles, sans sacrifier les études, l’étanchéité ou la qualité des ouvrages difficiles à reprendre après livraison.
- Gourmand du pied de tomate : faut-il le couper ou le garder ? - 9 novembre 2026
- Comment bien vendre sa maison : méthode, prix et documents - 8 novembre 2026
- Tiny house et permis de construire : les roues ne dispensent pas d’autorisation - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Achat immobilier en couple pacsé : choisir le bon régime pour protéger votre patrimoine
 PLU, 3 mètres de recul et certificat d’urbanisme valable 18 mois : les règles à vérifier avant de construire
 Banlieue proche Paris : acheter au bon endroit selon le prix au m² et les transports
 Studio de jardin habitable : surface, autorisations et raccordements à anticiper